こどもNISAとは?0~17歳も利用できるNISA制度を分かりやすく解説
2027年1月から、0歳~17歳を対象とした「こどもNISA」がスタートします。
こどもの将来に向けて、投資信託をコツコツ積み立てながら資産形成できる制度です。
カブスル家では、これまでも未成年口座を利用して、こどもの資産運用を行ってきました。
今後は、投資信託は「こどもNISA」、個別株や株主優待は「未成年口座」と、目的に応じて使い分ける予定です。
目次
こどもNISAの制度概要
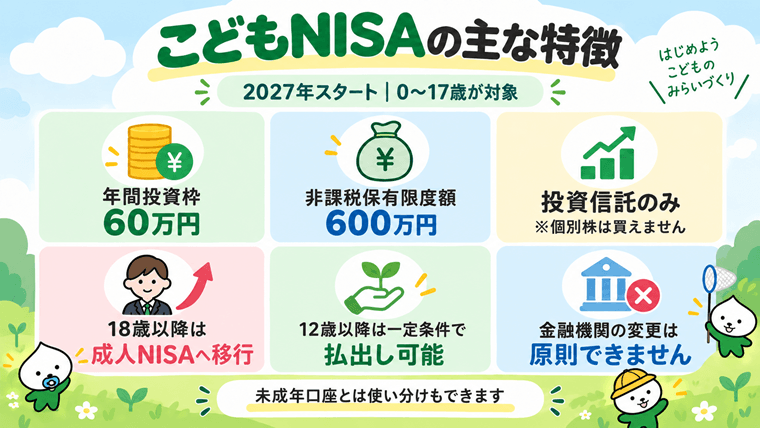
こどもNISAは、0歳~17歳を対象にしたNISA制度です。
成人NISAの「つみたて投資枠」に近い仕組みで、長期・積立・分散投資に適した一定の投資信託へ投資できます。
年間投資枠は60万円、非課税保有限度額は600万円。
投資によって得た売却益や分配金は非課税となり、非課税で保有できる期間に期限はありません。
| 項目 | こどもNISA |
|---|---|
| 開始 | 2027年1月 |
| 対象年齢 | 0歳~17歳 |
| 年間投資枠 | 60万円 |
| 非課税保有限度額 | 600万円 |
| 非課税期間 | 無期限 |
| 投資対象 | 長期・積立・分散投資に適した一定の投資信託 |
| 個別株 | 購入できない |
| 払出し | 原則として制限あり。一定の条件を満たすと12歳以降に払出し可能 |
| 18歳以降 | 成人向けNISAを利用する形へ切り替わる |
年間投資枠は60万円なので、毎月均等に積み立てる場合は月5万円で年間上限に達します。
非課税保有限度額は600万円。
年間60万円をフルに利用すると、単純計算で10年間で上限に到達します。
成人NISAとの違い
こどもNISAは、成人向けNISAをそのまま小さくした制度ではありません。
特に大きな違いは、成長投資枠がなく、個別株を購入できないことです。
| 項目 | こどもNISA | 成人NISA |
|---|---|---|
| 対象年齢 | 0歳~17歳 | 18歳以上 |
| 年間投資枠 | 60万円 | 最大360万円 |
| 非課税保有限度額 | 600万円 | 1,800万円 |
| つみたて投資 |  |
|
| 個別株 |  |
成長投資枠 |
| 非課税期間 | 無期限 | 無期限 |
| 払出し | 一定の制限あり | 自由 |
| 金融機関の変更 | 成人NISAより制約が大きい | 年単位で変更可能 |
成人NISAは、つみたて投資枠と成長投資枠を合わせて年間最大360万円まで投資できます。
一方、こどもNISAは年間60万円。
「株を売買して大きな利益を狙う」というより、長い時間を味方につけて投資信託を積み立てる制度と考えると分かりやすいです。
利益が非課税になると、どれくらいお得?
NISA最大のメリットは、運用で得た利益に税金がかからないことです。
通常、投資信託の売却益や分配金には20.315%の税金がかかります。
- 課税口座:50万円 × 20.315% = 10万1,575円の税金
- こどもNISA:税金0円
こどもの運用は期間が長くなりやすいため、利益が大きくなるほど非課税の効果も大きくなります。
| 運用益 | 課税口座の税金 20.315% |
こどもNISA |
|---|---|---|
| 60万円 | 12万1,890円 | 0円 |
| 120万円 | 24万3,780円 | 0円 |
| 300万円 | 60万9,450円 | 0円 |
利益が300万円なら、通常は約61万円の税金が発生します。
この差は大きいです。
ただし、NISAは利益が出たときに強い制度。
損失が出た場合は、特定口座のように損益通算や繰越控除を利用できません。
毎月いくら積み立てる?
年間投資枠60万円を月額にすると、最大5万円です。
「年間60万円まで非課税」と聞くと満額を使いたくなりますが、カブスルは満額を使うことより、無理なく継続できることのほうが大切だと思っています。
月5,000円や1万円からでも十分。参考までに、10年間積み立てた場合の元本と、年5%で運用できたと仮定した評価額を比較します。
| 毎月の積立額 | 10年間の元本 | 10年後の評価額 年5%と仮定 |
|---|---|---|
| 5,000円 | 60万円 | 約77.6万円 |
| 1万円 | 120万円 | 約155.3万円 |
| 3万円 | 360万円 | 約465.8万円 |
| 5万円 | 600万円 | 約776.4万円 |
投資信託は毎年一定の割合で増えるわけではありません。
無理のない金額を長く積み立てるための参考としてご覧ください。
こどもNISAでは何を買う?
こどもNISAで購入できるのは、長期・積立・分散投資に適した一定の投資信託です。
日本株などの個別株を購入することはできません。
カブスル家では、こどもNISAを利用して次の2つの投資信託を積み立てる予定です。
- eMAXIS Slim 全世界株式(オール・カントリー)
米国を中心に、日本や欧州、新興国など世界各国の株式へ分散投資 - eMAXIS Slim 米国株式(S&P500)
米国を代表する約500社へ投資
どちらもNISAのつみたて投資枠で人気のあるインデックスファンドです。
オルカンだけでも米国株の比率は高いため、2本を購入すると投資先が一部重複しますが、カブスル家では世界全体へ分散しつつ、米国株にも少し厚めに投資するイメージで利用する予定です。
こどもNISAは長期間の運用が前提になるので、短期間の値動きを追いかけるよりも、低コストの投資信託をコツコツ積み立てていきたいと考えています。
こどもNISAと未成年口座の使い分け
こどもNISAが始まっても、未成年口座が不要になるわけではありません。
むしろ、両方を使える家庭では目的ごとに使い分けると分かりやすいです。
| やりたいこと | 向いている口座 |
|---|---|
| 投資信託を長期積立したい | こどもNISA |
| 長期・積立・分散を自動化したい | こどもNISA |
| 日本株の個別株を買いたい | 未成年口座 |
| 株主優待をもらいたい | 未成年口座 |
| 高配当株を保有したい | 未成年口座 |
| IPOに参加したい | 未成年口座 |
カブスル家では、未成年口座で株式投資を行ってきました。
こどもNISA開始後も、個別株を買うなら未成年口座。
一方、投資信託をコツコツ積み立てるなら、利益が非課税になるこどもNISAを優先したいです。
証券会社を選ぶポイント
こどもNISAでは、最初の証券会社選びがかなり大事です。
こどもが0歳なら、成人するまで最大18年近く利用する可能性があります。
成人NISAのように金融機関を気軽に変更できないため、キャンペーンだけを見て選ばないほうがよいと思います。
各社とも特典やキャンペーンを用意する可能性がありますが一時的なものなので、総合的に、親子口座の管理のしやすさ、積立方法、投信保有ポイントなどで比較するのが良いかなと思います。
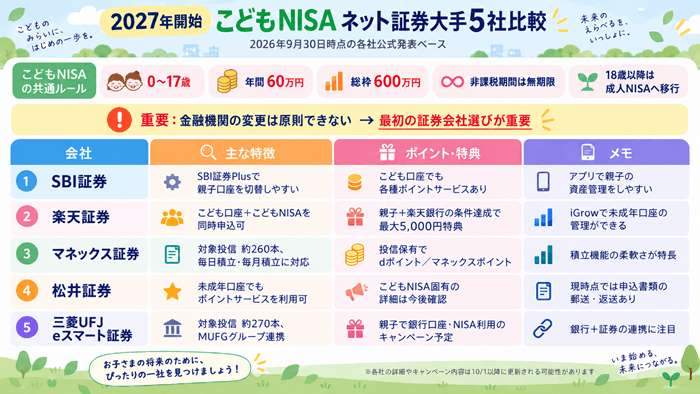
口座開設時の数千円キャンペーンは魅力ですが、10年、15年使う口座なら、日々の使いやすさのほうが大事です。
払出しと18歳以降の取扱い
こどもNISAには払出しに一定の制限があります。
一定の条件を満たす場合、12歳以降にこどものための資金として払出しが可能とされています。
大学進学などでお金が必要になる時期を考えると、「ずっと引き出せない制度」ではありませんが、親が自由に使うための口座ではありません。
こどもNISAの資産は、あくまで「こどもの資産」として管理することが大前提です。
18歳以降は成人向けNISAを利用する形に切り替わります。
こどもの頃から積立投資を経験し、そのまま成人後の資産形成につなげられるのは、こどもNISAの良いところだと思います。
こどもNISAのデメリットと注意点
NISAは「利益が非課税になる」というメリットに注目されがちですが、NISAを利用したからといって投資そのもののリスクが小さくなるわけではありません。
投資信託の価格が下がれば評価損になりますし、相場環境によっては数年間マイナスになる可能性もあります。
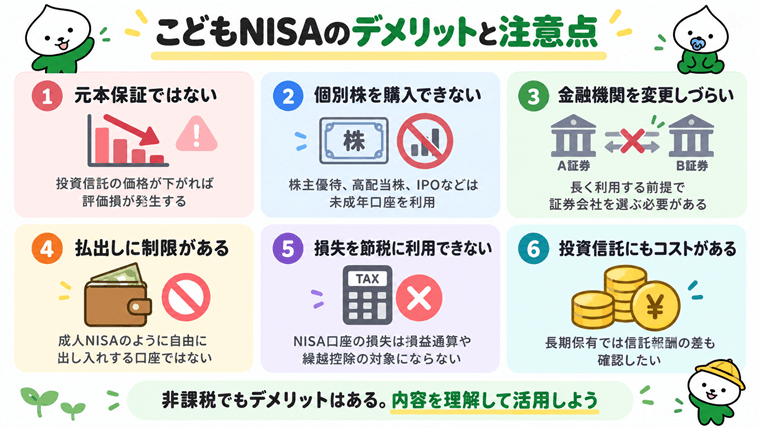
また、こどもNISAでは個別株を購入できず、払出しや金融機関の変更にも一定の制約があります。
一度利用を始めると長期間付き合う可能性があるため、どの商品を買うかだけでなく、どの証券会社を利用するかも大切です。
税制面でも、利益が出れば非課税の恩恵がありますが、損失が出た場合は特定口座のように損益通算や繰越控除を利用できません。
さらに、投資信託には信託報酬などのコストがあります。
長期間積み立てる制度だからこそ、運用成績だけでなく保有中にかかるコストも確認しておきたいです。
非課税だから買うのではなく、「長期で保有したい商品だからNISAで買う」という順番が大事です。
カブスルなら、こどもNISAをどう使う?
ここからは制度の説明ではなく、カブスル個人の考えです。
カブスルは、こどもNISAは「守りの投資」に使います。
カブスルの使い分けイメージ
- こどもNISA
低コストの投資信託を長期・積立・分散で運用 - 未成年口座
個別株、株主優待、高配当株、IPOなどに利用
わたし自身、日本株の個別株投資が中心です。
だからこそ、こどものNISAまで日本株の個別銘柄に偏らせるより、世界株式などへ幅広く分散した投資信託を積み立てるほうが、家族全体の資産配分としても分かりやすいと思っています。
もうひとつ、こどもNISAは金融教育にも使いやすいと思っています。
こどもが大きくなったら、「毎月これだけ積み立てている」「上がるときも下がるときもある」「長く持つとどうなるか」を一緒に確認する。
お金を渡すだけでなく、資産形成の考え方も一緒に伝えられれば理想です。
こどもNISAのQ&A
IPOに申し込めますか?
こどもNISAは投資信託の積立を対象とする制度です。IPO参加は未成年口座で対応している証券会社を利用します。
10歳から始めても600万円まで投資できますか?
年間60万円という上限があるため、18歳までの期間だけで600万円を使い切れない場合があります。10歳から8年間と単純計算すると最大480万円です。
途中で証券会社を変えられますか?
成人NISAのように気軽に金融機関を変更する仕組みではありません。長期間使う可能性を考え、最初の証券会社選びは慎重に行いたいです。
親が入金したら贈与税はかかりますか?
NISAの非課税制度と贈与税は別です。年間110万円の基礎控除がありますが、同じ年のほかの贈与も合算されます。家庭ごとの状況に応じて確認してください。
未成年口座はもう必要ありませんか?
個別株、株主優待、高配当株、IPOなどを利用したい場合は未成年口座が必要です。こどもNISAと用途を分けて利用できます。
こどもNISAは0歳から利用できますか?
はい。対象年齢は0歳~17歳です。口座開設などの手続きは親権者などが行います。
こどもNISAは、0歳~17歳が利用できる長期積立向けの非課税制度です。
年間60万円、非課税保有限度額600万円。
個別株は購入できませんが、こどもの長い運用期間を活かして、投資信託をコツコツ積み立てるには使いやすい制度だと思います。
一方で、NISAだから必ず増えるわけではありません。
損失時には損益通算できず、金融機関も変更しづらいなど注意点があります。
メリットだけでなくデメリットも理解して、無理のない金額で長く続ける。
カブスルはこの使い方が一番合っていると思います。

カブスル限定のお得な口座開設タイアップ企画を行っています。